どうもこんにちは、株ちゃんです。
TMFとTLT・EDVの違いを知りたい方に向けて、この記事ではまず3本の米国債ETFを1つの表で比べます。そのあとに、2025年11月に書いたTMFの見通しを当時の記録として残しています。
この記事で得られること
- TMF・TLT・EDVの違いを「倍率・保有する米国債の年限・経費率・デュレーション」の4項目で比べた表(2026年10月時点)
- 金利が1%動いたときの値動きの目安を、デュレーションの数字で計算する式
- 2025年11月時点のTMF見通し(米10年債利回り約4.1%当時の数値つき)
今日は「長期金利が4%台で高止まり」「FRBからタカ派っぽい発言がポロポロ出ている」という中で、
米国長期国債ブル3倍ETF「TMF」は今買い時なのか? を、できるだけ噛み砕いて整理していきます。
まず結論から言うと、
- 金利が高止まりしている“今”は、
長期的にはチャンスの入口になりつつあるが、まだ全力で飛び込むタイミングではない - 「12月FOMC以降、利下げペースがどうなるか」が大きな分岐点
- TMFは3倍レバレッジで値動きが荒いため、
一括ドカンではなく、時間を分けた少額ずつの積み増しが現実的
以上の3点が当時の結論です。
youtubeでも解説しています。
TMFとTLT・EDVの違いを表で比較(2026年10月時点)
3本とも「残存期間の長い米国債」に投資するETFですが、レバレッジの有無と、持っている債券の年限が違います。数値は各運用会社の公式ページで確認し、取得時点を表に書いています。
| 比べる点 | TMF | TLT | EDV |
|---|---|---|---|
| 運用会社 | Direxion | iShares(ブラックロック) | バンガード |
| レバレッジ | 1日の値動きの3倍 | 1倍 | 1倍 |
| 連動する指数 | ICE U.S. Treasury 20+ Year Bond Index | ICE US Treasury 20+ Year Bond Index | Bloomberg U.S. Treasury STRIPS 20–30 Year Equal Par Bond Index |
| 保有する米国債の年限 | 残存20年超の米国債 | 残存20年超の米国債 | 残存20〜30年のゼロクーポン債(ストリップス債) |
| 経費率 | 総経費率1.01%/実質0.90% | 0.15% | 0.05% |
| 値動きの大きさ(デュレーション) | 指数の実効デュレーション15.9年(※2026年6月30日時点)。その1日の値動きの3倍を狙う | 実効デュレーション14.69年(※2026年10月1日時点) | 平均デュレーション24.0年(※2026年6月30日時点) |
| 価格(参考) | 25.82ドル(※2026年10月1日終値) | 77.48ドル(※2026年10月2日終値) | 54.64ドル(※2026年10月2日終値) |
出典:Direxion TMF公式ページ・TMFファクトシート(2026年6月30日時点)/iShares TLT公式ページ/Vanguard EDVファクトシート(2026年6月30日時点)・EDVの価格はstockanalysis.com。いずれも2026年10月4日に取得。
金利が1%動くと、どれくらい値動きする?
債券ETFの値動きは「価格の変化率 ≒ −デュレーション × 金利の変化幅」で目安を出せます。表の数字を当てはめると、金利が1%上がったときの目安は次のとおりです。
- TLT:−14.69 × 1% ≒ 約−14.7%
- EDV:−24.0 × 1% ≒ 約−24%(ゼロクーポン債なので同じ20年超でもTLTより大きく動く)
- TMF:1日で金利が0.1%上がると、指数は −15.9 × 0.1% ≒ 約−1.6%、TMFはその3倍の約−4.8%が1日の目安
逆に金利が下がれば、同じ式でプラス方向に動きます。※この式は概算で、実際の値動きとはずれます。TMFは毎日3倍にリセットされるため、2日以上持つと指数の3倍どおりにはなりません。この減り方はレバレッジETFのメリットとデメリットを解説した記事で計算例を出しています。
いまの金利は2025年11月の記事を書いたときより高い
下の1章で「米10年国債利回りは約4.1%前後」と書いたのは2025年11月時点の数値です。米財務省の公表値では、2026年10月2日の米10年国債利回りは5.28%でした(※米財務省 Daily Treasury Par Yield Curve Rates、2026年10月4日取得)。同じTMFでも、記事を読む時点の金利で前提が変わります。
2025年12月時点でTMFを見直した記録は米国債TMFの12月9日時点の見通しに残しています。ChatGPTやClaudeにETFの価格や利回りを聞くと古い数字が返ってくることがあるので、AIが出した株価・利回りを公式ページで裏取りする3ステップもあわせて使ってください。AIに決算や金利のデータを読ませる基本の手順はChatGPT×株式投資の3つの活用術にまとめています。
1.今の米国長期金利とTMFの“ざっくり位置関係”
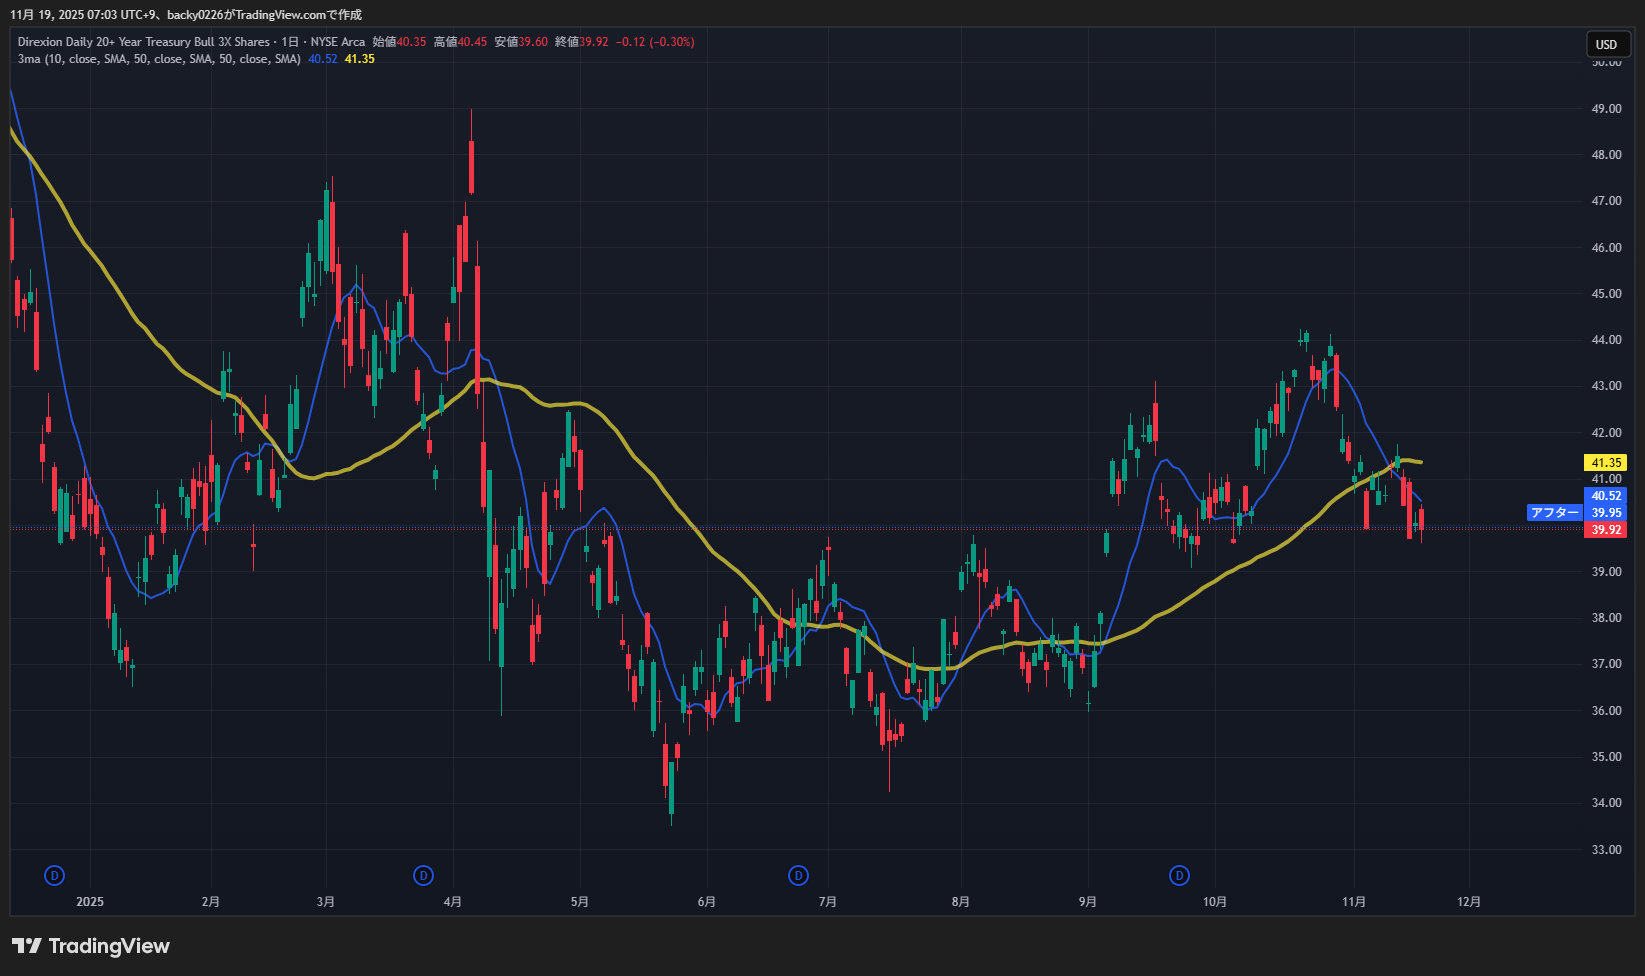
まず、当時(2025年11月)の足元の数字を確認します。
- 米10年国債利回り:約4.1%前後
ここ1カ月ほど、3.9〜4.2%あたりでウロウロしています。 - 長期国債ETF(TLT)の30日利回り:約4.7% と高水準。
- TMFの株価:
- 直近株価:約40ドル
- 52週レンジ:33.5〜51.8ドル
- 分配金利回り:約4%前後。
そしてTMFは、
- 「20年以上の米国長期国債の指数に対して、1日の値動きの3倍を狙うレバレッジETF」
なので、
- 金利が下がる(債券価格が上がる)→ TMFは3倍くらい上がりやすい
- 金利が上がる(債券価格が下がる)→ TMFは3倍くらい下がりやすい
という、かなり“ジェットコースター”な商品です。
2.なぜ金利が4%台で高止まりしているのか?
「インフレはだいぶ落ち着いてきたのに、なんでまだ金利高いの?」
ここをざっくり整理します。
主な要因はこの3つ
- ① インフレが“完全に”落ち着いたとは言えない
- 物価上昇率はピークからは下がったものの、
FRB目標の2%に対して、まだ「2〜3%台」でウロウロ。
- 物価上昇率はピークからは下がったものの、
- ② FRBのタカ派っぽい発言
- 一部のFRBメンバーは「まだ金融政策はかなり引き締め寄り」と発言し、
利下げペースを急がない姿勢を示しています。
- 一部のFRBメンバーは「まだ金融政策はかなり引き締め寄り」と発言し、
- ③ 財政赤字と大量国債発行への警戒
- 米国は財政赤字が大きく、国債をどんどん出さないといけない状態。
- 投資家が「そんなにたくさん売られるなら、利回り4%以上ないと買いたくない」と考えやすい。
さらに、エコノミストの調査では、
- 「景気は減速してきているが、12月の追加利下げは確定ではない」という見方が増えており、
金利も**急低下ではなく“高原状態”**になりやすい、というコンセンサスです。
3.FRBの今後のシナリオをざっくり整理
ここから先の金利を考えるには、「FRBがどう動くか」がカギです。
ざっくり3パターン
| シナリオ | 内容イメージ | 金利・TMFへのざっくり影響 |
|---|---|---|
| A:ソフトランディング成功 | 景気は緩やかに減速、インフレも徐々に低下。FRBはゆっくり利下げ | 長期金利は3〜4%台へじりじり低下 → TMFはじわ上げ |
| B:インフレ粘着型 | 賃金やサービス価格が高止まり。FRBは利下げペースをかなり慎重に | 長期金利は4%台キープ、時々4.5%方向に突っ込み → TMFは乱高下しつつ横ばい〜弱含み |
| C:景気急ブレーキ | 雇用・消費が急速に悪化。FRBは想定以上の利下げへ | 長期金利は一気に3%割れも → TMFは短期間で大幅に上昇する可能性 |
現時点の市場コンセンサスは、
- ベースはA寄りだけど、Bのリスクもそこそこ
- Cは今のところ“もしも”シナリオ
という温度感です。
4.それでも「今」がチャンスの入口と言える理由
ここまで読むと、
「いや…まだ不透明すぎて怖いんだけど?」
と思うかもしれません。
それでも、長期目線では“入口”になりつつあると考えられる理由を、3つだけ挙げます。
① 歴史的に見て「4%台の長期金利」はそこそこ高い
- 10年国債利回りは、
コロナ前は2〜3%台が普通でした。 - 今の4%超は、過去10年で見てもやや“高めゾーン”。
「金利が高い = 債券価格は安くなっている」ので、
長期で見れば「割安で仕入れている」イメージに近づきつつあります。
② TLTや長期債ETFの利回りがそれなりに魅力的
- 20年以上の米国債に投資するTLTの利回りは約4.7%。
- これにレバレッジをかけるTMFは、
値動きは激しいですが、分配金も約4%とそこそこの水準。
「株と違って倒産リスクはほぼゼロの米国政府」でこの利回りなら、
長期の安全資産候補としてはそれなりに魅力的です。
③ もし景気が想定以上に悪化すれば“保険”として機能しやすい
- 景気が急ブレーキ → FRBが一気に利下げ → 長期金利もドカンと下がる
- こうなると、TMFのような長期債ブルETFは“株の下げを相殺する保険”として働きやすくなります。
もちろん、Cシナリオが来るかは誰にも分かりませんが、
「もしも株が大きく崩れた時に支えてくれる資産」として、
少しずつ買い増す方法も、当時の私は選択肢に入れていました。
5.ただしTMFは“凶器にもなる”ので、ここだけは注意
ここが一番大事なパートです。
TMFは、
- 1日の値動きの3倍を狙う“デイリー”レバレッジETFです。
そのため、長く持つときはこんなリスクがあります。
レバレッジETF特有の「じわじわ削られる」問題
- 金利が上がったり下がったりを繰り返す“レンジ相場”になると、
日々の値動き×3倍×複利の影響で、
元の指数よりパフォーマンスが悪化しやすいという特徴があります。 - つまり、
- 金利がハッキリ“下落トレンド”に入れば爆発力はある
- でも、しばらく横ばい〜じり高だと、思ったほど増えない&減ることも
ポジションサイズの目安(あくまでイメージ)
ぼくなら、という話ですが…
- 総資産の
- 5〜10%:TMFのようなレバレッジ長期債
- 15〜25%:レバなしの長期債ETF(TLT、EDVなど)
- 残りは株・現金など
くらいのバランスで、「TMFはあくまでスパイス」として持つ配分にします。
TMF単体で“オールイン”は、正直おすすめしづらいです。
6.今からTMFを買うなら、どう付き合うのが現実的?
最後に、「それでもTMFを少し持ってみたい」という方向けに、付き合い方の案をまとめておきます。
① 時間分散で“ちょいちょい買う”
- 例:
- 12月FOMCまでに、1カ月に1回ずつ少額購入
- 急落した日にだけ、予定の2倍買う
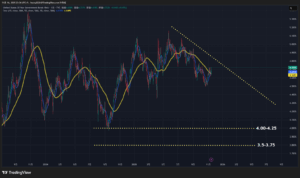
- 「金利が4.5%まで上がるかも」「3.5%まで下がるかも」など、
どのシナリオでも“そこそこ平均的な価格”になるようにしておく。
② 「金利チャート」を必ず一緒に見る
- TMFのチャートだけ見るのではなく、
10年債利回りのチャート(US10Y)を必ずセットでチェック。 - 金利が明確に天井を打って下向きに折れたか?
ここが、勝負どころのサインになりやすいです。
③ 利益も損失も“目標ライン”を決めておく
ざっくりですが、
- 利益目標:
- TMFが+30〜50%になったら、一部または半分を利確
- 損失許容:
- 買値から−20〜25%で一度ポジションを見直す
くらいの「出口」を最初に決めておくと、
“いつまでも握りしめて爆損”を防ぎやすくなります。
最後までご覧いただきありがとうございました!
※この記事は情報提供を目的としたもので、特定の銘柄・金融商品の売買を勧める投資助言ではありません。記載の数値は取得時点のもので、その後変わることがあります。投資の判断はご自身の責任でお願いします。
🎁 LINE友だち限定 無料プレゼント20点
AI・半導体・電力の企業の決算カレンダーとニュース(毎週日曜に更新)、ブラウザで動くアプリ7本、AIに貼るだけのプロンプト(毎月新作)を、LINEの友だち追加だけで受け取れます。
無料で受け取るこの記事とあわせて読みたい