「黒字」と書いてあるのに現金が増えていない会社は?
決算短信を開くと、売上高と利益は1ページ目に大きく出ています。
でも「お金が実際にいくら増えたのか」は、後ろのキャッシュ・フロー計算書まで行かないと出てきません。そこでAIに「キャッシュフローを分析して」と打つと、営業キャッシュ・フローの説明が返ってくるだけで、自分が見ている会社の数字は1つも入っていません。
この記事では、短信のPDFをClaudeに1つ渡して3つのキャッシュ・フローと現金残高だけを書き写させる手順を書きます。題材はカプコンの2027年3月期 第2四半期(中間期)決算短信で、私が2026年10月29日に実際に回した出力をそのまま載せました。読み終えたら、持ち株1社で同じ3つの数字を5分で出せます。
こんな人に向けて書きました
- AIにキャッシュフローを聞くと、言葉の説明だけが返ってくる
- 決算短信のどのページに現金の話があるのか分からない
- 「黒字なのに株価が下がった」会社を、数字で説明できない
読むと分かること
- 短信から抜く3つのキャッシュ・フローと、その置き場所
- コピーして使えるプロンプトの全文(3本)
- 現金化率(営業CF÷純利益)の出し方と、前年同期との比べ方
この記事が答えないこと
- この銘柄を買うか、売るか
- 目標株価と今後の株価の予想
- 銘柄の推奨
この記事の手順を1行ずつで言うと
 株ちゃんのひとこと
キャッシュ・フロー計算書は、利益と現金の差額の明細書として読みます。差が出た項目を金額つきで2つ言えたら、その会社のキャッシュ・フロー欄はもう読めています。
準備はClaudeとPDF1つだけでいい
この手順で使うのは2つだけです。数字を手で打ち込む作業はありません。
用意するもの
- Claudeが開ける画面(パソコンのブラウザでも、スマホのアプリでも同じです)
- 決算短信のPDF 1つ。会社のIRページの「決算短信」から保存できます
- 電卓(スマホの電卓で足ります。検算に使います)
Claudeに添付できるファイルは1ファイル500MBまで、1つのチャットに20ファイルまでで、対応形式にPDFが入っています(Claude公式ヘルプ・2026年10月29日確認)。決算短信のPDFは数MBなので、容量で困ることはありません。
料金は無料プラン(Free)が0ドル、Proが年契約で月17ドル、月払いで月20ドルです(Claude公式の料金ページ・2026年10月29日確認)。なお、同じ料金ページの比較表にはファイル添付の行がないため、無料プランで添付できるかどうかは公式には書かれていません。ここでは断定しないでおきます。この記事の出力は、2026年10月29日にClaude(Opus 5)で実行したものです。
キャッシュ・フロー計算書はPDFの後ろにある
決算短信は前半がサマリー、後半が財務3表です。キャッシュ・フロー計算書は、貸借対照表と損益計算書の後ろにあります。PDFの検索窓に「キャッシュ・フロー」と打つと一発で飛べます。
見るのは次の3行と、いちばん下の残高です。
| 見る行 | 何のお金か |
|---|---|
| 営業活動によるキャッシュ・フロー | 本業で入ってきた現金。この記事の主役です |
| 投資活動によるキャッシュ・フロー | 設備や有価証券の売買で動いた現金 |
| 財務活動によるキャッシュ・フロー | 借入・返済・配当・自社株買いで動いた現金 |
| 現金及び現金同等物の期末残高 | 期末に会社が持っている現金 |
題材に使った資料
株式会社カプコン(9697)の「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」を使いました。2026年10月27日に公表された資料で、対象期間は2026年4月1日から9月30日です(2026年10月29日に内容を確認)。
この会社は手順を説明するための題材です。この記事は売買をすすめるものではありません。
02まず3つの数字だけを書き写させる
最初のプロンプトでは、計算も分析もさせません。書き写しだけを頼みます。ここで感想を書かせると、数字が後ろに追いやられてしまいます。
あなたは日本株の決算資料を読む担当です。
添付した決算短信のPDFから、連結キャッシュ・フロー計算書の数字を書き写してください。

【やってほしいこと】
(1) 次の4つを、当期と前年同期の2列の表にする
 ・営業活動によるキャッシュ・フロー
 ・投資活動によるキャッシュ・フロー
 ・財務活動によるキャッシュ・フロー
 ・現金及び現金同等物の期末残高
(2) 表の下に、親会社株主に帰属する純利益を当期と前年同期で書く
(3) 会社名・証券コード・対象期間(開始日と終了日)を表の上に1行で書く

【守ること】
・単位は百万円のまま。PDFに△で書かれている数字は△のまま書き写す
・PDFに書かれていない数字は「記載なし」と書く。推定した数字は入れない
・分析や感想は書かない。書き写しと表だけにする
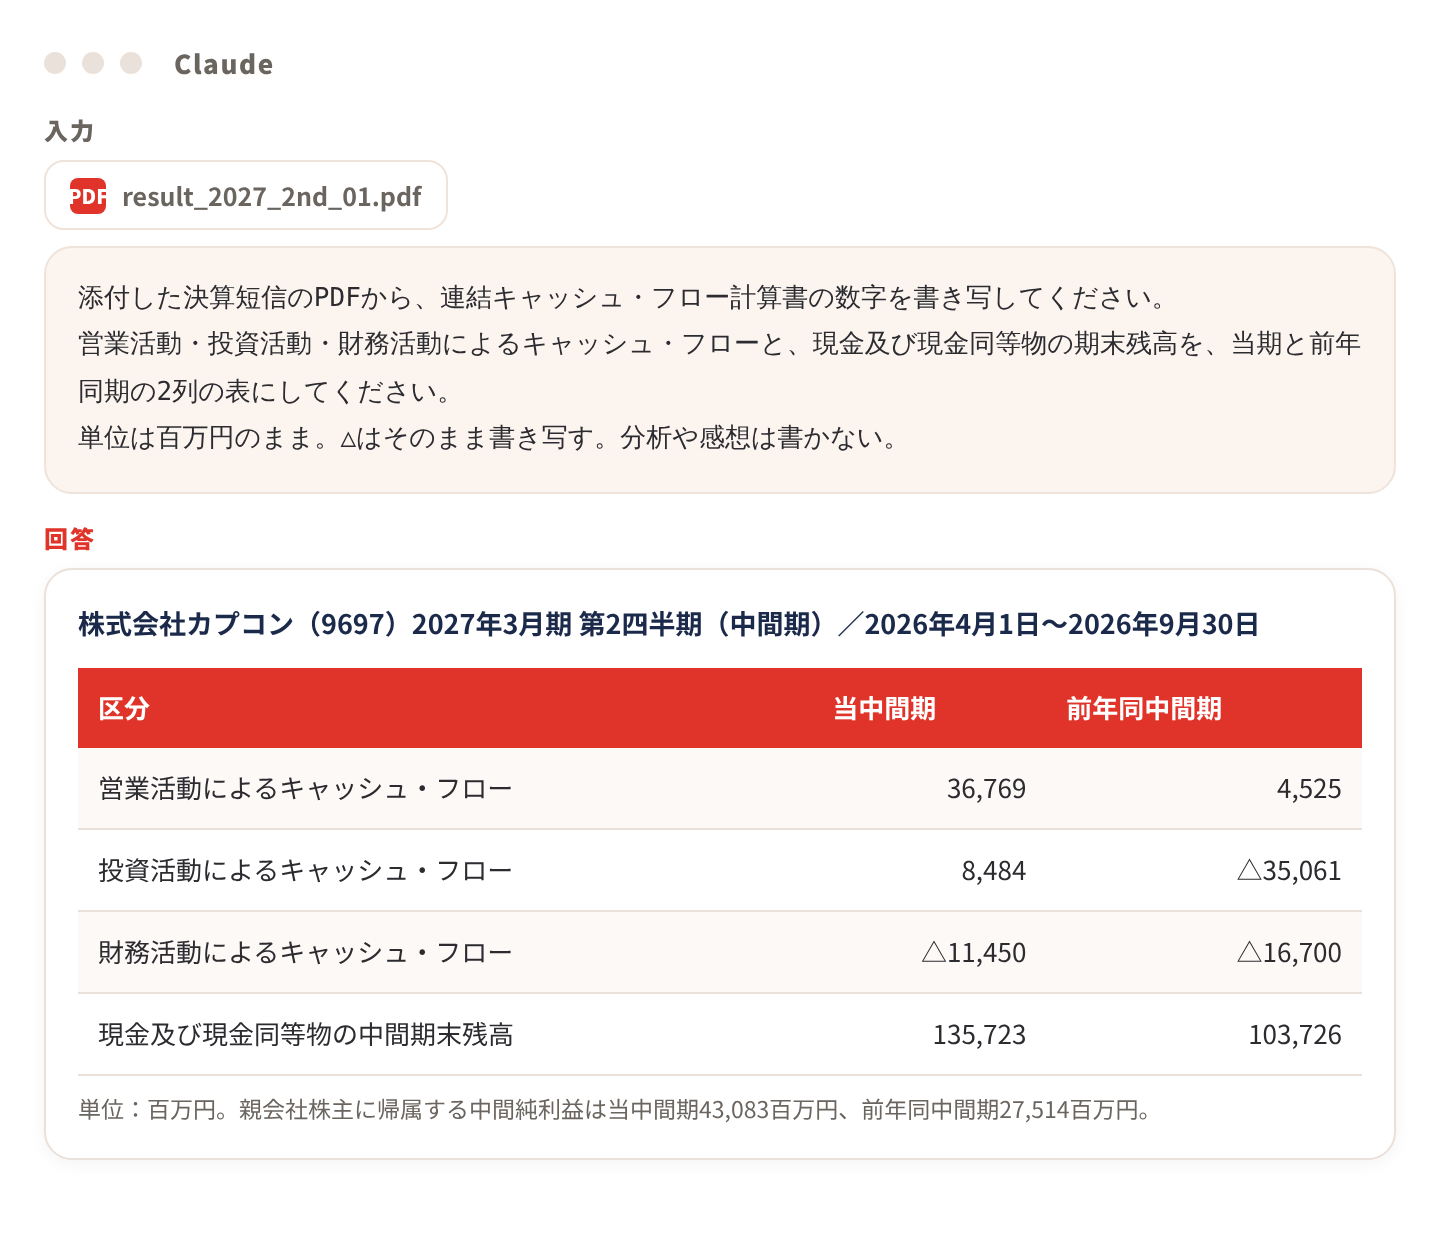
添付して送ると、次の形で返ってきました。
株式会社カプコン(9697)2027年3月期 第2四半期(中間期)/2026年4月1日〜2026年9月30日
| 区分 | 当中間期 | 前年同中間期 |
|---|---|---|
| 営業活動によるキャッシュ・フロー | 36,769 | 4,525 |
| 投資活動によるキャッシュ・フロー | 8,484 | △35,061 |
| 財務活動によるキャッシュ・フロー | △11,450 | △16,700 |
| 現金及び現金同等物の中間期末残高 | 135,723 | 103,726 |
単位:百万円。親会社株主に帰属する中間純利益は当中間期43,083百万円、前年同中間期27,514百万円。
Claudeの画面(入力と回答)のイメージ
出典:株式会社カプコン「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年10月27日公表)。2026年10月29日にClaudeで実行。
ここで最初の判定ができます。営業活動によるキャッシュ・フローが36,769百万円のプラスで、前年同中間期の4,525百万円から8.1倍に増えています。本業で入ってくる現金が増えた中間期でした。
3つを足すと+33,803百万円です。現金残高が前年同中間期の103,726百万円から135,723百万円に増えているのと向きが合っています。ここが合わないときは、どこかの数字を読み間違えています。
03利益と営業CFの差を2つの側に分ける
中間純利益は43,083百万円、営業活動によるキャッシュ・フローは36,769百万円でした。差は6,314百万円です。
この差が出た理由は、キャッシュ・フロー計算書の営業活動の区分に全部書いてあります。2本目のプロンプトで、現金を増やした側と減らした側に分けて並べさせます。
同じPDFを使います。
親会社株主に帰属する中間純利益と、営業活動によるキャッシュ・フローの
差額を分解してください。

【やってほしいこと】
(1) 差額が何百万円かを最初に1行で書く
(2) 連結キャッシュ・フロー計算書の営業活動の区分にある項目を
  「現金を増やした側」と「現金を減らした側」に分け、
  それぞれ金額の大きい順に並べる。金額を必ず併記する
(3) 各項目に、何が起きた結果なのかを15字以内で付ける
(4) 並べた項目の合計と、実際の営業活動によるキャッシュ・フローの
  差額を最後に1行で書く

【守ること】
・PDFに書かれている項目名と金額だけを使う。足りない分を推定で埋めない
・良い悪いの評価、買うか売るかの判断は書かない
中間純利益43,083百万円と営業活動によるキャッシュ・フロー36,769百万円の差は6,314百万円です。
現金を増やした側
- 売上債権の増減額 +7,176百万円(代金の回収が進んだ)
- 減価償却費 +2,434百万円(現金が出ない費用)
現金を減らした側
- 法人税等の支払額 △15,267百万円(税金を納めた)
- 繰延収益の増減額 △7,942百万円(前受け分を売上に振替)
- ゲームソフト仕掛品の増減額 △6,112百万円(開発中の作品が増加)
- 賞与引当金の増減額 △3,861百万円(賞与を支給した)
税金等調整前中間純利益61,212百万円に上の6項目を足し引きすると37,640百万円。実際の営業活動によるキャッシュ・フロー36,769百万円との差△871百万円は、金額の小さいその他の項目です。
名前で2つ言うなら、法人税等の支払15,267百万円と繰延収益の減少7,942百万円です。どちらも「今期の利益には乗っているが、現金はもう出ている/もう受け取っていた」お金です。
前年同中間期は、中間純利益27,514百万円に対して営業活動によるキャッシュ・フローが4,525百万円でした。差は22,989百万円です。短信にはゲームソフト仕掛品の増減額が△13,332百万円、繰延収益の増減額が△14,113百万円と書かれていて、どちらも当中間期より大きい金額でした。
04現金化率を前年同期と並べて判定する
最後に、1つの数字にまとめます。現金化率=営業活動によるキャッシュ・フロー ÷ 純利益です。利益のうち何割が現金で入ってきたかを表します。
同じPDFを使います。現金化率を計算してください。

【やってほしいこと】
(1) 現金化率=営業活動によるキャッシュ・フロー ÷
  親会社株主に帰属する中間純利益
  を当中間期と前年同中間期の両方で計算する。
  数字を入れた計算式も1行で書く
(2) 2つの率が離れている場合、連結キャッシュ・フロー計算書の
  どの項目の金額差がいちばん大きいかを、項目名と両期の金額で
  2つまで挙げる
(3) 営業活動によるキャッシュ・フローと投資活動による
  キャッシュ・フローの合計も、当期・前年同期で出す

【守ること】
・%は小数第1位まで。四捨五入したことを書く
・この数字から株価や売買を判断しない。
 「決算短信に書かれた数字の計算結果」とだけ書く
現金化率(小数第1位まで四捨五入)
- 当中間期:36,769 ÷ 43,083 = 85.3%
- 前年同中間期:4,525 ÷ 27,514 = 16.4%
率の差に効いている項目は次の2つです。
- 繰延収益の増減額:当中間期△7,942百万円/前年同中間期△14,113百万円
- ゲームソフト仕掛品の増減額:当中間期△6,112百万円/前年同中間期△13,332百万円
営業活動と投資活動によるキャッシュ・フローの合計は、当中間期+45,253百万円、前年同中間期△30,536百万円です。
以上は決算短信に書かれた数字の計算結果です。
(2026年4〜9月)
(2025年4〜9月)
この2つを並べると、同じ会社でも中間期によって現金の入り方が大きく変わると分かります。1期だけ見て「現金が入っていない会社」と決めずに、前年同期と並べてから理由の項目を探すのがこの手順です。
現金化率は決算短信に載っている指標ではなく、営業活動によるキャッシュ・フローと中間純利益から計算した数値です。
05一般論が返ってきたら動詞を取り替える
私が最初に、PDFを添付せずに同じことを聞いたときの出力も載せます。打ったのは「カプコンのキャッシュフローを分析してください」の1行だけです。
キャッシュ・フローを見るときは、営業活動によるキャッシュ・フローがプラスで安定しているか、投資活動によるキャッシュ・フローとのバランス(フリー・キャッシュ・フロー)が取れているかを確認するのが一般的です。ゲーム会社の場合、開発費の計上タイミングによって営業活動によるキャッシュ・フローが変動しやすい点にも注意が必要です。最新の数値は決算短信や有価証券報告書でご確認ください。
書いてあることは間違っていません。でも数字が1つも入っていないので、作業は1ミリも進んでいません。
直したのは1か所です。「分析して」を「書き写して」に変えて、PDFを添付しました。それだけで02の表が返ってきます。
よくある失敗3つと、直す場所
| こうなったら | プロンプトのここを直す |
|---|---|
| 言葉の説明だけが返る | 動詞を「分析して」から「書き写して」「計算して」に変える。資料を添付する |
| 億円と百万円が混ざる | 「単位は百万円のまま」「△はそのまま書き写す」の2行を入れる |
| 当期の数字しか出ない | 「当期と前年同期の2列の表にする」と列の形まで指定する |
AIに任せてはいけないのは3か所
- 数字の最終確認を任せない。出た表のうち営業活動によるキャッシュ・フローの1行だけは、自分でPDFを開いて見ます。桁を1つ落として書き写されることがあります。
- 買うか売るかを決めさせない。この手順で分かるのは、短信に書かれた現金の動きと、利益との差の内訳だけです。株価の水準は1つも入っていません。
- 項目の穴埋めをさせない。PDFに載っていない項目は「記載なし」で止めます。推定値が入った表は使いません。
この手順の前提は「利益と現金の差は、短信に書かれた項目で説明できる」というものです。営業活動によるキャッシュ・フローが2期続けてマイナスで、しかも理由が売上債権と棚卸資産の増加だけだったときは、前提が崩れたと考えます。そのときは短信をやめて、有価証券報告書の注記を自分で読みます。
07次は進捗率と2社の比較に進む
キャッシュ・フロー欄が読めたら、同じPDFでできる作業があと2つあります。どちらも同じ短信を使い回せます。
FAQよくある質問
どの決算短信にもキャッシュ・フロー計算書は載っていますか
営業活動によるキャッシュ・フローがマイナスだと危ないのですか
ChatGPTやGeminiでも同じプロンプトが使えますか
まとめ
今日のうちに、持ち株1社の中間決算短信をIRページから1つ保存して、プロンプト①をそのまま送ってみてください。3つの数字と現金残高が出るまで5分です。そこまでできたら、プロンプト②で差の内訳を出して、増やした側と減らした側を声に出して読んでみてください。
この記事の手順を、動画で通しでやる講座
ゼロから始めるAI投資 応用編(Udemy)
この記事で使った「決算資料をAIに読ませる」作業を、画面を動かしながら通しで解説しています。プロンプトの書き換え方もそのまま見られます。
講座の中身を見る(Udemy)
株ちゃん投資情報 管理人。AIで投資の作業を手順にして、自作のスキルとアプリで毎日回しています。YouTube登録者12,000人。
本と講座の一覧はこちら
出典
1. 株式会社カプコン「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」2026年10月27日公表。2026年10月29日に内容を確認。資料を見る(PDF)
2. Claude公式ヘルプ「Upload files to Claude」。2026年10月29日に内容を確認。ヘルプを見る
3. Claude公式サイト「Plans & pricing」。2026年10月29日に内容を確認。料金ページを見る
※現金化率(営業活動によるキャッシュ・フロー÷中間純利益)と、キャッシュ・フロー3つの合計は、1の数字から計算した数値です。決算短信に記載されている指標ではありません。
※記事内の出力は、2026年10月29日にClaude(Opus 5)で実行したものです。同じプロンプトでも、実行する時期やモデルによって文章の形は変わります。
免責事項
この記事は決算資料をAIで読む手順を紹介するものであり、特定の銘柄の売買を勧めるものではありません。投資助言ではありません。投資のご判断はご自身の責任でお願いいたします。
また、AIの出力には誤りや古い情報が含まれることがあります。記事内のプロンプトを使って出てきた数字は、必ず決算短信などの一次資料でご自身で確認してください。