上方修正で営業利益+60億円。来期も続くのは、どこ?
持っている会社が上方修正を出すと、まず「なぜ?」と思いますよね。
そこでAIに「上方修正した理由を教えて」と聞いてみます。返ってくるのは、為替・需要回復・価格改定といった一般的な要因の並びです。私も同じところで止まりました。
この記事では、上方修正の適時開示PDFをAIに渡して、増益分を「来期も続く」「一度きり」「開示だけでは判断できない」の3つに仕分けさせる手順を書きます。
題材はオーエスジー株式会社(証券コード6136)が2026年10月9日に出した開示です。実際にClaudeで回した出力もそのまま載せます。読み終わったら、手元の1社で同じ表が10分でつくれます。
こんな人に向けて書きました
- 持ち株が上方修正を出したけれど、増益の中身が分からない人
- AIに決算の質問をすると、一般論ばかり返ってくる人
- 毎回プロンプトを考えるのが面倒で、そのまま使える型が欲しい人
読むと分かること
- 修正の理由が書いてある開示の名前と、渡すべきPDFが2枚である理由
- 増益を3つに仕分けさせるプロンプト(コピーして使えます)
- 一度きりの要因に金額が書かれているかを確かめる、1回の追加質問
書かないこと
- この会社の株を買うべきか、売るべきかという話
- 目標株価と、今後の株価の予想
- 増益60億円の内訳をAIに推計させる方法(開示に金額がないものは数えません)
この記事の手順を1行ずつで言うと
 株ちゃんのひとこと
AIに「理由」を聞くと一般論になります。「3つの箱に分けて」と箱の名前まで渡すと、その会社の話になります。渡すのは箱の名前です。これだけ覚えてください。
理由は「業績予想及び配当予想の修正に関するお知らせ」の〈修正の理由〉に、会社の言葉で書いてあります
上方修正は、会社が証券取引所に出す知らせ(適時開示)で発表されます。そのうち増益の理由が文章で書いてあるのが「業績予想及び配当予想の修正に関するお知らせ」です。A4で2ページほどの短い書類です。
オーエスジーの場合、2026年10月9日のこの開示に、前回予想と今回の予想がそのまま表で並んでいました。
| 項目 | 前回 ▶ 今回 | 増減率 |
|---|---|---|
| 売上高 | 1,850億円 ▶ 1,930億円 | +4.3% |
| 営業利益 | 300億円 ▶ 360億円 | +20.0% |
| 経常利益 | 320億円 ▶ 380億円 | +18.8% |
| 純利益 | 210億円 ▶ 240億円 | +14.3% |
| 年間の配当 | 115円 ▶ 130円 | +15円 |
オーエスジー株式会社「業績予想及び配当予想の修正に関するお知らせ」(2026年10月9日公表)より。2026年11月期(2025年12月1日〜2026年11月30日)の通期連結予想。前回予想は2026年7月10日の発表。開示の単位は百万円で、売上高は185,000→193,000百万円。純利益は親会社株主に帰属する当期純利益。2026年10月13日に取得
前回予想と今回の修正予想(単位:億円)
出典:オーエスジー株式会社「業績予想及び配当予想の修正に関するお知らせ」(2026年10月9日公表)。2026年10月13日に取得
ここまでは誰が読んでも同じです。読者が本当に知りたいのは、増えた60億円のうち、どこまでが来期にも残るのかという部分ですよね。そこをAIに手伝ってもらいます。
02渡すのはPDF2枚。短信だけだと前回予想が載っていません
用意するもの
- Claude(PDFを添付できるプランであれば大丈夫です。使えるかどうかは公式の料金ページでご確認ください)
- 「業績予想及び配当予想の修正に関するお知らせ」のPDF……増益の理由が文章で書いてあります
- 「四半期決算短信」のPDF……実績の数字と、利益の内訳が載っています
PDFは、会社のIRページの「適時開示」か「決算短信」の棚に置いてあります。会社名と「IR」で検索すれば1分で見つかります。
「続く/一度きり/判断できない」と箱の名前を先に渡すと、その会社の話になります
下のプロンプトをそのままコピーして、PDF2枚を添付したうえで貼ってください。会社名を書く必要はありません。資料から読み取らせます。
あなたは決算資料を読む調査アシスタントです。
添付した「業績予想及び配当予想の修正に関するお知らせ」と「四半期決算短信」だけを使って、次の5つを順に出してください。

【1】修正の事実
前回予想と今回修正予想を、売上高・営業利益・経常利益・純利益の4行の表にし、増減額と増減率を書く。

【2】会社が挙げた理由
開示文に書かれている修正の理由を、原文の言葉を残したまま3〜6個に分ける。1個ずつ、開示のどの文書のどこに書かれていたかを添える。

【3】続く/一度きりの仕分け
【2】の各理由を「来期も続きやすい」「一度きりで終わりやすい」「開示だけでは判断できない」の3つに分け、そう考えた根拠を1行で書く。

【4】金額が書かれているか
【3】で「一度きり」に入れた理由について、開示に金額が書かれているかを「書かれている(金額)」か「書かれていない」で答える。推測の金額は書かない。

【5】次に確かめること
次の決算や来期予想が出たときに見る項目を3つ、見る資料の名前つきで挙げる。

条件:
・渡した資料に書かれていないことは「資料に記載なし」と書く。推測で数字を作らない。
・株価の予想、売買の推奨は書かない。判断材料の整理だけを出す。
実際の出力(Claude/2026年10月13日に実行)
【1】で返ってきた表は、01章の表と同じ数字でした。ここでは【2】以降をそのまま載せます。
【2】会社が挙げた理由(原文の言葉を残したまま) 1.「主要市場における需要が総じて底堅く、特に航空・防衛関連、電子部品・半導体製造装置及びデータセンター向け、エネルギー関連並びに医療関連の需要が堅調に推移いたしました」 → 修正のお知らせ 1.修正の理由 第1段落 2.「これらの需要拡大に伴い、日本からの輸出販売が増加したこと」 → 同お知らせ 第1段落 3.「グループ会社の稼働率が向上し、売上高及び利益は当初計画を上回る水準で推移いたしました」 → 同お知らせ 第1段落 4.「原材料事業を営むグループ会社において、タングステン価格上昇前に調達した原材料在庫の使用が当初想定を上回って継続したことから、販売価格改定の効果が想定以上に収益性向上へ寄与した」 → 同お知らせ 第2段落 5.「過年度に課された米国関税に係る還付金の計上が利益増加要因となりました」 → 同お知らせ 第2段落 【3】続く/一度きりの仕分け [来期も続きやすい] ・理由1(航空・防衛、電子部品・半導体製造装置、データセンター、エネルギー、医療の需要堅調):需要分野そのものの基調として書かれ、第4四半期も「堅調な需要環境が継続する」と開示されているため。 ・理由2(日本からの輸出販売の増加):理由1の需要拡大に連動する販売の動きとして書かれており、需要が続けば残りやすいため。 [一度きりで終わりやすい] ・理由4(タングステン価格上昇前に調達した在庫の使用が当初想定を上回って継続):安価に調達した在庫を使い切れば消える効果であり、「当初想定を上回って継続」という時期ずれの要因として書かれているため。 ・理由5(過年度に課された米国関税に係る還付金の計上):過年度分に対する還付であり、当期の利益増加要因として一度計上されるものと書かれているため。 [開示だけでは判断できない] ・理由3(グループ会社の稼働率向上):どのグループ会社・どの水準かの記載がなく、来期の稼働率についての記載もないため。 【4】金額が書かれているか ・理由4:書かれていない。両資料に金額・寄与額の記載なし。 ・理由5:書かれていない。修正のお知らせに「利益増加要因となりました」とあるのみで金額の記載なし。第3四半期決算短信の四半期連結損益計算書には営業外収益合計2,431百万円(うち「その他」1,231百万円)の記載があるが、還付金として区分された金額は記載なし。 【5】次に確かめること 1. 米国関税還付金の計上区分と金額、および再計上の有無 → 通期決算短信の営業外収益・特別利益の内訳 2. 安値在庫の使用が終わった後の収益性 → 決算補足説明資料と、通期決算短信の売上原価・売上総利益率 3. 需要の継続性と来期予想の前提 → 通期決算短信の来期予想とセグメント情報(日本・米州・欧州アフリカ・アジア)
Claude(2026年10月13日に実行)。入力した資料はオーエスジー株式会社「業績予想及び配当予想の修正に関するお知らせ」および「2026年11月期 第3四半期決算短信」(いずれも2026年10月9日公表、2026年10月13日に取得)。読みやすさのため改行位置だけ調整し、文言は変えていません
AIの画面ではこう見えます(仕分けの部分)
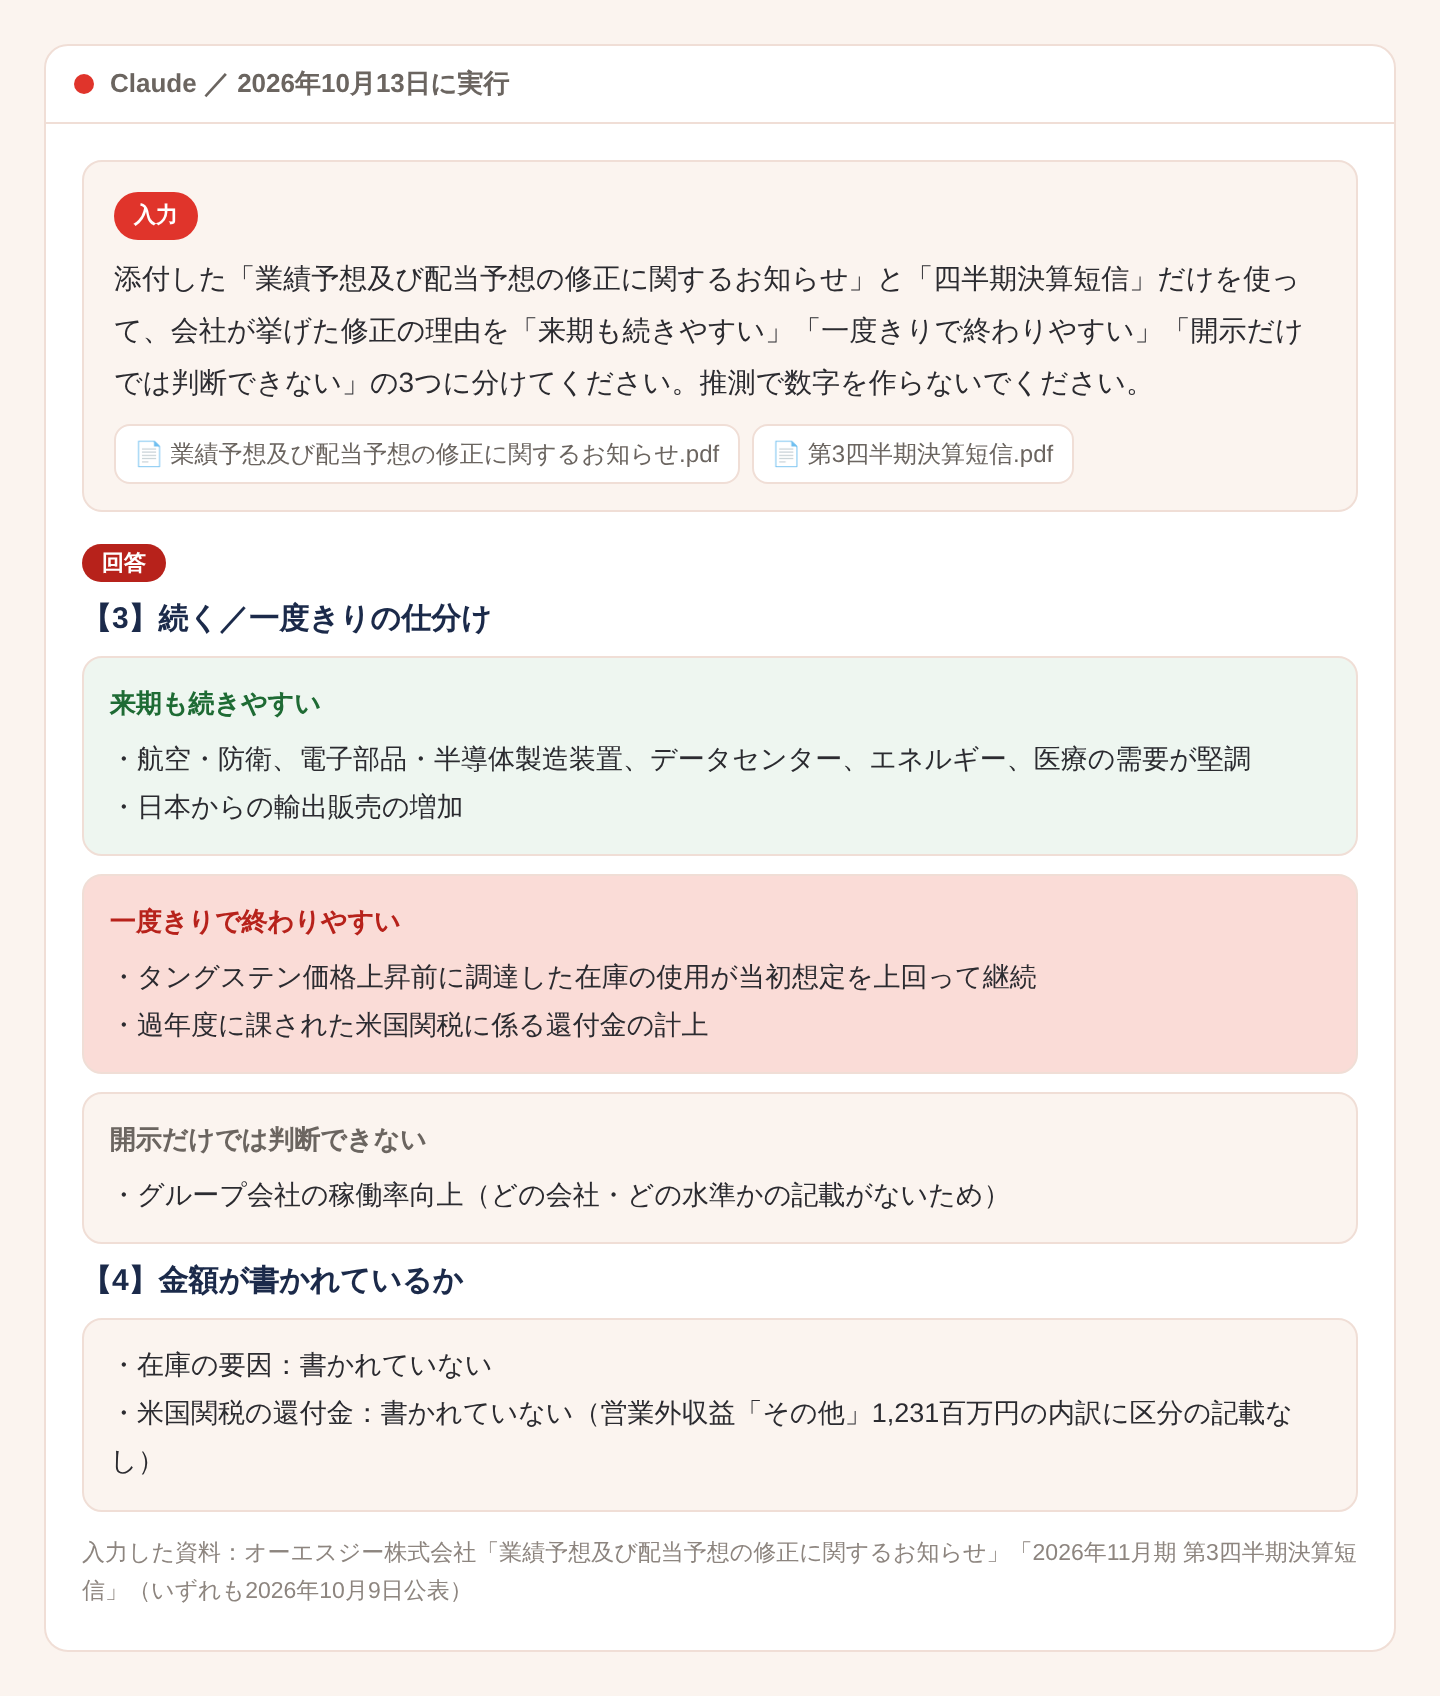
プロンプトと出力は上記と同じもの。画面は記事用に作った再現図です
ここで大事なのは、AIが「一度きり」に入れた2つに、どちらも金額が書かれていなかったことです。つまり「60億円の増益のうち何億円が一度きりか」は、この2枚からは分かりません。
株ちゃんのひとこと「分からない」と返ってきたら、それが成果です。金額が書かれていない要因を、自分で勝手に見積もらないこと。ここを守るだけで、増益を過大に数える失敗が減ります。
一度きり側に金額が書かれているかを、必ず1回だけ聞き返します
【4】を入れている理由がここにあります。AIは、文章の調子から「大きかったようだ」「かなり効いた」と書いてしまうことがあります。それを止めるのが、金額の有無だけを聞く質問です。
「一度きり」に分類した理由について、添付資料に金額の記載があるものだけを抜き出してください。
記載がないものは「金額の記載なし」と書き、推測の金額・割合・影響度は書かないでください。
記載がある場合は、その金額が載っている資料名とページ・表の名前も書いてください。
オーエスジーの例では、2つとも「金額の記載なし」でした。そこで次の決算で見る場所が決まります。四半期の損益計算書には、営業外収益の「その他」が1,231百万円と出ていました。通期の短信で、ここの内訳が分かれるかを見ます。
来期の予想に残りやすい
需要の堅調さ(航空・防衛、電子部品・半導体製造装置、データセンター、エネルギー、医療)と、日本からの輸出販売の増加
来期は消える可能性がある
安値のタングステン在庫を使い切ったあとの収益性と、過年度の米国関税の還付金
一般論が返るのは、資料を添付していないか、箱の名前を渡していないかのどちらかです
失敗した出力(Claude/2026年10月13日に実行・資料なしで聞いた場合)
……具体的な理由を正確にはお答えできません。(中略)会社側が理由として挙げてきた典型的な要因は、だいたい次のどれかに当てはまります。 1. 為替。海外売上比率が高く、円安が進むと円換算の売上・利益が押し上げられます。 2. 需要の回復・偏り。航空機向け、自動車、半導体製造装置関連、金型向けなどの用途別需要の強弱。 3. 価格改定(値上げ)の浸透と、原材料価格や物流費の想定下振れ。 4. 生産効率化・固定費削減、在庫調整の一巡による稼働率回復。
Claude(2026年10月13日に実行)。PDFを添付せず、質問文だけを渡した場合の回答。実際の開示にあった「タングステン在庫」と「米国関税の還付金」は出てきませんでした
読むと分かりますが、これはどの工具メーカーにも当てはまる話です。実際の開示に書かれていた「安値のタングステン在庫」と「過年度の米国関税の還付金」は、1つも出てきていません。
よくある失敗3つと、プロンプトの直し方
AIに任せてはいけない所
- 増益額の内訳を推計させること。「一度きり分は何億円くらい?」と聞いてはいけません。開示に金額がなければ、出てくるのは作られた数字です。
- 来期の予想を出させること。来期の数字は会社が通期決算で出します。それまでは空欄のままにします。
- 株価がどう動くかを聞くこと。この手順で分かるのは開示に書かれた事実の仕分けだけで、株価の動きは別の話です。
私の線引きは1つです。開示に書かれていない数字が出てきたら、その回答は使いません。
急落のときは同じ手順が使えます。先に読むならこの2本です
上方修正と急落は、読む開示が違うだけで手順は同じです。下の2本と合わせて読むと、AIに資料を渡す型がそろいます。
- インフロニアHD株はなぜ急落?AIに適時開示を読ませて理由を確かめる手順
- ChatGPTの株価が間違う理由|AIの数字を裏取りする3ステップと確認先
- 作業別プロンプトのまとめページ(スクリーニング・決算・目標株価)
よくある質問に3つ答えます
Q. 長い決算短信でも、そのまま添付して大丈夫ですか?
Q. ChatGPTでも同じプロンプトが使えますか?
Q. この仕分けで、株を持ち続けるかどうか決められますか?
まとめ:渡すのは箱の名前。出てきた「分からない」は成果です
今日やることは1つです。手元の持ち株から1社だけ選んでください。直近の修正の開示と決算短信をClaudeに渡し、3つに仕分けた表を1枚つくります。10分で終わります。
この記事の手順を、動画で通しでやる講座があります
「ChatGPT&Claude×株式投資」応用講座
この記事の「開示PDFをAIに渡して仕分けさせる」作業は、講座の決算分析のパートに出てきます。暴落対応・決算分析・ポートフォリオ管理を、ChatGPTとClaudeの両方で実演する講座です。
講座の中身を見る(Udemy) どの講座が合うか3問で診断する
株ちゃん投資情報 管理人。AIで投資の作業を手順にして、自作のスキルとアプリで毎日回しています。YouTube登録者約1.3万人
出典
- オーエスジー株式会社「業績予想及び配当予想の修正に関するお知らせ」(2026年10月9日公表)/2026年10月13日に取得
- オーエスジー株式会社「2026年11月期 第3四半期決算短信〔日本基準〕(連結)」(2026年10月9日公表)/2026年10月13日に取得
- Claudeの出力(2026年10月13日に実行)。入力はうえの開示2点のみ
- Anthropic「Upload files to Claude」(公式サポートページ)/2026年10月13日に取得
免責事項
この記事は情報の提供を目的としたもので、投資助言ではありません。特定の銘柄の売買を推奨するものでもありません。投資の判断はご自身の責任でお願いします。
また、AIの出力には誤りが含まれることがあります。記事内のプロンプトで得られた内容は、必ず元の開示資料で確かめてから使ってください。